
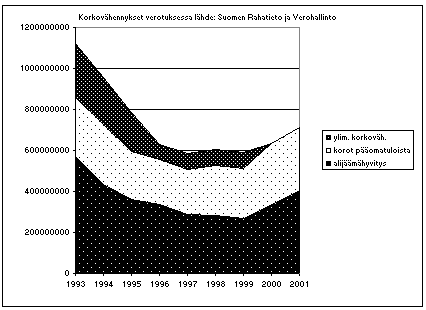
Verotuksessa hyväksyttyjen korkovähennysten kokonaismäärä on laskenut
Vuonna 1993 siirryttiin korkovähennyksissä uuteen verotuskäytäntöön.
Aikaisemmin korot vähennettiin ansiotuloista ja nyt ne siis vähennetään
ensisijaisesti pääomatuloista (osingot, vuokratulot, luovutusvoitot jne.)
ja toissijaisesti ansiotuloista alijäämähyvityksenä. Nykyisin alijäämästä
hyväksytään 29 prosenttia (ensiasunto 30 %). Vähennyksen määrä on kuitenkin
rajoitettu tiettyyn maksimimäärään. Esimerkiksi henkilö, jolla on pääomatuloja
5 000 euroa ja asuntolainan korkoja 7 000 euroa, saa vähennettyä koroistaan
5 580 euroa. Henkilö, jolla on asuntolainan korkoja 7 000, mutta vain ansiotuloja,
saa vastaavasti korkovähennystä 1 400 euroa.
Vuoden 2002 verotuksessa euromäärät ovat seuraavat:
Valtion kannalta uusi korkovähennysten(vuodesta 1993) verokäytäntö
on toiminut mukavasti, sillä verotuksessa hyväksyttyjen
korkovähennysten määrät ovat alentuneet. Toisaalta siihen
vaikuttaa ylimääräisen korkovähennyksen loppuminen ja
alentunut korkotaso, mutta suurin syy kehitykseen on itse
korkovähennysten nykyisessä verokäytännössä. Myös hyväksyttävien
korkojen osalta on tapahtunut muutos niin, että esimerkiksi
kulutusluottojen korot eivät ole vähennyskelpoisia. Grafiikan
laadinnassa on käytetty pohjatietona Verohallinnon tilastoja.
Tarkastelujakson lopulla korkovähennysten yhteismäärä alkaa
taas kasvaa johtuen etupäässä suuresta asuntolainojen kysynnän
ja pääomatulojen kasvusta.
henkilö max alijäämähyvitys
1 henkilö 1 400 eur
puolisot 2 800 eur
puolisot, 1 lapsi 3 150 eur
puolisot, useampi lapsi 3 500 eur
yksinhuoltaja/1 lapsi 1 750 eur
yksinhuoltaja/ useampi lapsi 2 100 eur
Viimeksi päivitetty 12.12.2002
Päivittäjä SRT Oy